Kompetenzprofil von Auditor:innen
im Zeitalter der Künstlichen Intelligenz
Was müssen Auditor:innen im Zeitalter der KI können? Verändert sich das Jobprofil durch die Technologie grundlegend? KI verändert ihren Audit-Alltag und hat Auswirkungen auf ihr Anforderungsprofil und die Rolle. Personalverantwortliche und Auditoren-Manager sollten deshalb bei der Auswahl verstärkt auf neues Fachwissen und überfachliche Kompetenzen achten.
Viele haben derzeit das Gefühl: Technologien wie Künstliche Intelligenz entwickeln sich im Zeitraffer. Sie verändern nicht nur Branchen und Märkte, sondern auch unsere Art zu arbeiten. Mit dieser Entwicklung Schritt zu halten, wird immer aufwändiger. In der TIC-Branche verändert KI schon seit einiger Zeit, wie Prüfgesellschaften mit Kunden kommunizieren, im Labor testen und vor Ort prüfen und zertifizieren. Ein Blick auf die TIC-Sektoren zeigt: Die Prüflabore treiben die technologische Entwicklung im TIC-Markt voran. Der Labor-Sektor investiert in KI-Analytik, KI-gestützte LIMS, automatisierte Kalibrierungsplattformen und digitale Zwillinge. Digitale Lösungen verändern das Geschäftsmodell der TIC-Branche. Zyklische Prüfungen bleiben relevant. Doch kontinuierliche Prüfungen über Datenplattformen und Remote-Inspection gewinnen an Gewicht – Kunden erhalten so skalierbare Lösungen.
Wie digital ist die Zertifizierung von Managementsystemen?
Seit gut drei Jahren beobachten wir: In der Zertifizierung verändert sich einiges. Das gilt für Konformitätsbewertungsstellen (KBS) ebenso wie für Beratungsgesellschaften, Softwareanbieter und Dienstleister. 2022 befragte die BAM (Bundesanstalt für Materialforschung und -prüfung) in Zusammenarbeit mit zwei Universitäten und Fraunhofer ISI insgesamt 354 akkreditierte Konformitätsbewertungsstellen in Deutschland zu ihrem digitalen Reifegrad. Die Studie „Digitalisierung in der Konformitätsbewertung in Deutschland“ finden Sie auf www.qi-digital.de. Leider nahmen nur wenige Zertifizierungsstellen für Managementsysteme (22) und für Personen (13) an der Befragung teil. Daher stellen die Ergebnisse auch größtenteils auf Prüflabore ab. Die meisten Befragten stuften ihren digitalen Reifegrad als niedrig bis mittel ein. Keine Stelle sah sich auf der höchsten Stufe („Experte“).
Diese digitalen und KI-Anwendungen nutzen Labore u.a. bereits heute
zur Automatisierung von Testprozessen,
zur Auswertung von Daten und zum Erkennen von Abweichungen (insbesondere große Datenmengen in Echtzeit)
zur Dokumentation
zur Automatisierung von Workflows
als intelligente Assistenzsysteme für repetitive Aufgaben
zur frühzeitigen Identifikation potenzieller Qualitätsprobleme
zur visuellen Inspektion durch Computer Vision und KI-basierte Bilderkennung
zur Simulation von Prüfprozessen (digitale Zwillinge)
Vorteile: KI-gestützte Systeme optimieren und skalieren Prüfabläufe. Sie verkürzen Durchlaufzeiten, senken Fehlerquoten und machen Ergebnisse besser reproduzierbar. Vor allem regulierte Industrien wie Automotive, MedTech, Elektronik oder Chemie arbeiten damit deutlich effizienter. Weil auch der Laborbranche zunehmend Fachkräfte fehlen, wird KI dort noch wichtiger. Expert:innen können sich auf komplexe Analysen und strategische Entscheidungen konzentrieren. Gleichzeitig steigen die Anforderungen an Cybersecurity, Datenintegrität und ESG-Compliance.
Wie es um die Nutzung von KI-Anwendungen im Bereich Managementsysteme steht, darüber gibt es derzeit so gut wie keine Auswertungen. Bekannt ist, dass vereinzelt Zertifizierungsstellen mit Auditsoftware für den kompletten Auditprozess (und Teilprozesse mit KI) arbeiten. Viele geben an, mit der Technologie noch im Experimentierstatus zu sein.
Welche Anforderungen stellen digitale Technologien und KI an Auditor:innen?
Hier lohnt zunächst ein Blick in die Regelwerke. Die neue ISO 19011:2026 greift das Thema auf. In Kapitel 7 beschreibt sie, welche Kompetenz Auditor:innen brauchen und wie Organisationen sie bewerten. Neu ist vor allem der Blick auf Technik. Zwischen den Zeilen steht eine Botschaft, die Personalverantwortliche besonders interessiert: Fachwissen allein reicht nicht mehr.
Die DIN EN ISO/IEC 17021-1:2015-11 ist maßgeblich für Zertifizierungsstellen und ihre Auditor:innen. Sie ist bisher unverändert, deshalb fehlen Bezüge zu KI in der Norm. Seit 2025 gilt die DIN ISO/IEC TS 17012:2025-04. Sie gibt Leitlinien für Remote-Audits von Managementsystemen. Für Auditor:innen gibt es also Regeln, wie sie digitale Technik im Audit einsetzen – allerdings ohne KI. Es fehlen Vorgaben, wie sie Prozesse auditieren, die auf neuer Technik und KI beruhen. Für 3rd-Party-Auditor:innen kann die neue ISO 19011:2026 hier eine erste Orientierung geben.
Die Norm nennt ausdrücklich KI-gestützte Bewertungswerkzeuge. Auditor:innen sollen verstehen, wann solche Werkzeuge angemessen sind und welche Folgen ihr Einsatz hat. Dazu kommt Wissen über Datenschutz und Informationssicherheit. Im Anhang betont die Norm das fachliche Urteilsvermögen. Auditor:innen sollen prüfen, ob die Organisation die Absicht einer Anforderung erfüllt. Normkapitel nur abzuhaken, genügt schon länger nicht mehr.
Ein Beispiel aus einem Remote-Audit macht den Unterschied greifbar.
Die Qualitätsmanagerin teilt ihren Bildschirm. Die Nachweise dort sind in Ordnung. Doch die Zahlen kopiert sie aus einer zweiten Anwendung, die niemand sieht. Wer nur Dokumente prüft, bemerkt das nicht. Wer aufmerksam ist, fragt nach oder zieht weitere Stichproben. Körpersprache erkennen Sie im virtuellen Gespräch nur begrenzt. Und sie beweist keine „falschen Tatsachen“. Digital gezeigte Informationen können heute viel verschleiern. Umso wichtiger werden andere Prüfmethoden und gute Fragen.
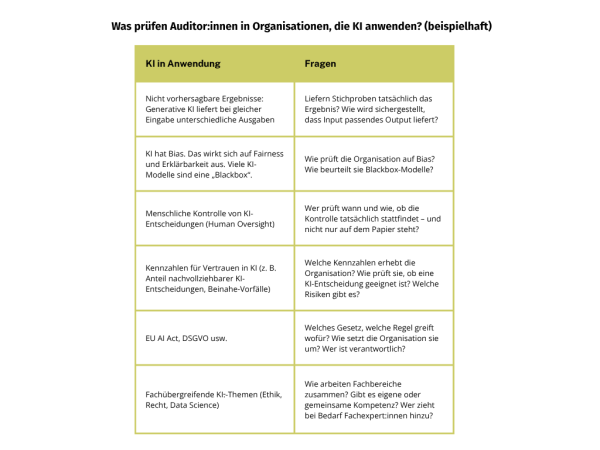
Wie sieht das Kompetenzprofil von Auditor:innen künftig aus?
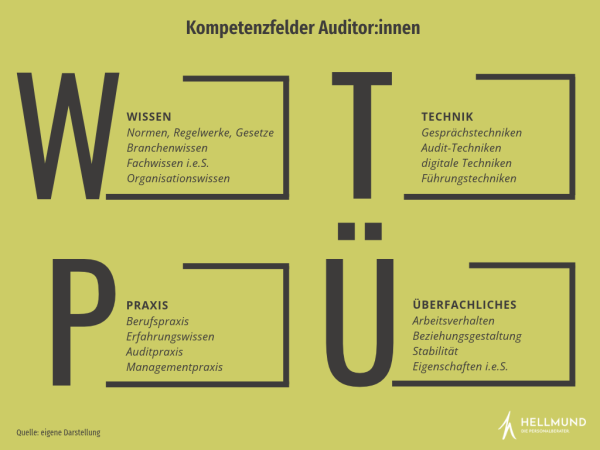
Unser Kompetenzmodell für Auditor:innen, dass wir bei der Personalauswahl verwenden, hat vier Bausteine. Zusammen bestimmen sie Arbeit und Rolle von Auditor:innen.
In allen vier Kompetenzfeldern kommen künftig neues Wissen, neue Fähigkeiten und neue Methoden hinzu.
Wissen: Auditor:innen brauchen künftig anwendungsbereites Wissen über digitale Systeme und Applikationen: wozu sie dienen und wie sie grundlegend funktionieren. Dazu kommen IT-Sicherheit, Cyberrisiken und eine grundlegende Datenkompetenz.
Technik: Auditor:innen nutzen digitale und KI-Systeme in ihrem eigenen Audit-Methodenkoffer. Das wird zum Handwerkszeug. Zusätzlich müssen sie Audits digital vorbereiten, durchführen und nachbereiten können. Einen Schwerpunkt bilden digitale Datenanalysen.
Praxis: Auditor:innen halten ihr Erfahrungswissen aus der Branche, in der sie auditieren, auf dem neuesten Stand. Wo und wie genau setzen Unternehmen der Branche KI und digitale Tools ein? Welche Risiken bringt das mit sich?
Überfachliches: Wie setzen Auditor:innen KI-Werkzeuge kritisch ein? Hier sind sie künftig stärker gefordert als bisher. Sie brauchen Offenheit für Neues, Urteilsfähigkeit, kritisches Denken, Ambiguitätstoleranz und die Fähigkeit, Komplexität zu meistern.
Wird das Anforderungsprofil von Auditor:innen also immer umfassender und komplexer?
Jein. Niemand muss alles allein können. Zertifizierungsauditor:innen wissen: Je nach Größe des Unternehmens auditieren sie meist im Team. Dort teilen sie die Aufgaben nach Erfahrung auf. Doch auch Auditor:innen müssen sich in einer digitalen Welt weiterentwickeln.
Im Umgang mit KI heißt das:
Die KI-Antwort wirkt zunächst gut strukturiert, grammatikalisch korrekt und logisch. Sie klingt überzeugend und ist professionell formatiert. Die Maschine liefert also eine glatte, stimmig wirkende Antwort.
Auf den zweiten Blick zeigt sich vielleicht: Sie ist unvollständig, zu stark vereinfacht oder basiert auf veralteten Daten. Sie ist kontextuell ungenau oder technisch falsch. Damit passt sie nicht zu den gängigen Branchenpraktiken.
Auditor:innen prüfen deshalb die Belege dahinter und das gelieferte Ergebnis. Ihnen ist bewusst: Wer über KI Zugang zu Informationen hat, besitzt damit noch keine Expertise. KI-Ergebnisse lassen uns schnell glauben, etwas sei klar und eindeutig. Das ist ein großes Missverständnis. Der Glaube, im Besitz einer Information zu sein und damit im Besitz der Expertise, sollte uns nicht in die Irre führen.
Expertise entwickeln Auditor:innen durch:
viele Jahre der praktischen Anwendung als Auditor:in
Branchenerfahrung
professionelles Urteilsvermögen
kontextuelles Verständnis
reale Herausforderungen
Erfolge und Misserfolge
kontinuierliches Lernen und persönliche Weiterentwicklung.
Wie prüfen Sie, ob eine Person zum Anforderungsprofil des Auditors passt?
Die ISO 19011 empfiehlt übrigens, Auditor:innen mit mindestens zwei Methoden zu bewerten. Neben Interviews, Beobachtung im Audit und Feedback nennt sie ausdrücklich psychometrische Tests. Außerdem sollen Rückmeldungen der Auditierten in die Weiterentwicklung einfließen.
Persönlichkeitstests sind ein sinnvoller Baustein für Auswahl und Entwicklung. Als alleiniges Auswahlkriterium eignen sie sich nicht. Wir nutzen seit einigen Jahren den psychometrischen Fragebogen „Auditor Personality“, den wir gemeinsam mit der PERSONECO GmbH für die Berufsgruppe der Auditor:innen entwickelt haben. Er überträgt die Anforderungen der ISO 17021-1 und der ISO 19011 in 11 Persönlichkeitsdimensionen. Mehr zum Fragebogen und zu seinen Einsatzmöglichkeiten finden Sie hier: Informationen und Kontaktmöglichkeiten.
Fragen Sie im Interview nicht nur nach der fachlichen Eignung. Gute Fragen machen die Haltung sichtbar.
Für Zertifizierungsauditor:innen eignen sich zum Beispiel diese Fragen:
Wann haben Sie dem Ergebnis eines KI-Werkzeugs im Audit widersprochen, und warum? Schildern Sie die Situation. Welche Argumente hielt man Ihnen entgegen? Wie haben Sie diese entkräftet? Welche Gegenbelege haben Sie eingefordert?
Welche Auditentscheidungen würden Sie nie einem Werkzeug überlassen?
Wie prüfen Sie, ob ein von einer KI zusammengefasster Beleg oder eine Dokumentation ausreicht?
Woran merken Sie im Remote-Interview, dass man Ihnen etwas nicht zeigt oder sagt – oder dass mit den gezeigten Informationen etwas nicht stimmt?
Wo liegen die Grenzen Ihrer Kompetenz bei KI-Themen? Was bedeutet das für ein Managementsystem-Audit bei einem Kunden, der KI bereits intensiv nutzt?
Achten Sie bei den Antworten auf die beiden Extreme. Wer der KI grundsätzlich und vorbehaltlos vertraut, gibt das Urteil ab. Wer KI grundsätzlich ablehnt, verschenkt Möglichkeiten und ist möglicherweise nicht veränderungswillig. Fragen Sie hier nach den Motiven. Überzeugend sind Antworten, die abwägen, mehrere Gesichtspunkte einbeziehen und konkrete Beispiele nennen. Und Antworten, in denen die Person ihre eigenen Kompetenzen selbstkritisch betrachtet.
Fazit: Was bedeutet das für Personalverantwortliche?
Fachwissen und Fertigkeiten lassen sich trainieren. Gewissenhaftigkeit, Lernwille und Selbstreflexion sind dagegen stabile Persönlichkeitsmerkmale. Sie lassen sich kaum oder gar nicht entwickeln. Sie sind eine wesentliche Grundlage für die persönliche Weiterentwicklung. Wer heute Auditor:innen neu auswählt oder weiterentwickeln möchte, sollte deshalb viel stärker auf die Persönlichkeit achten als bisher. Technik und Wissen lernen neue Auditor:innen dazu. Werte, Haltung und Persönlichkeit bringen sie mit.